Автор: Александр Волков
Представьте, что вы собрались работать из Казани или Сочи, а через месяц оказались в Тбилиси с ноутбуком, временной визой и без понятной медицинской защиты. Именно такие ситуации заставляют многих удалённых специалистов из Москвы, Санкт-Петербурга, Екатеринбурга и Новосибирска задуматься о полисе, который работает за границей. Разобраться в вариантах помогает подробный обзор, и Подробнее о том, как устроен такой полис и чем он отличается от привычных решений, полезно изучить до покупки, а не после первого обращения в клинику.
Ключевая задача статьи — помочь читателю сделать выбор осознанно. Мы разберём, что покрывает страховка для цифровых кочевников в 2026 году, как оформить полис онлайн, какие критерии сравнения действительно важны и какие ошибки чаще всего приводят к тому, что страховка не срабатывает в нужный момент. Отдельное внимание уделим деталям, которые в рекламных описаниях обычно остаются за кадром: лимитам, исключениям, порядку подачи заявлений и валютным вопросам для резидентов России.
Важно сразу отделить цифрового кочевничий полис от туристической страховки и корпоративного ДМС. Туристический полис рассчитан на короткую поездку с фиксированными датами и чаще всего не учитывает длительное проживание в одной стране. Корпоративное ДМС привязано к работодателю и обычно действует только пока вы в штате, а при переходе на удалёнку с нестандартным графиком его территория и условия могут не совпадать с реальностью. Полис для цифровых кочевников создан под людей, которые живут и работают в разных странах без постоянного места жительства, и поэтому строится на подписочной модели и широком территориальном покрытии.
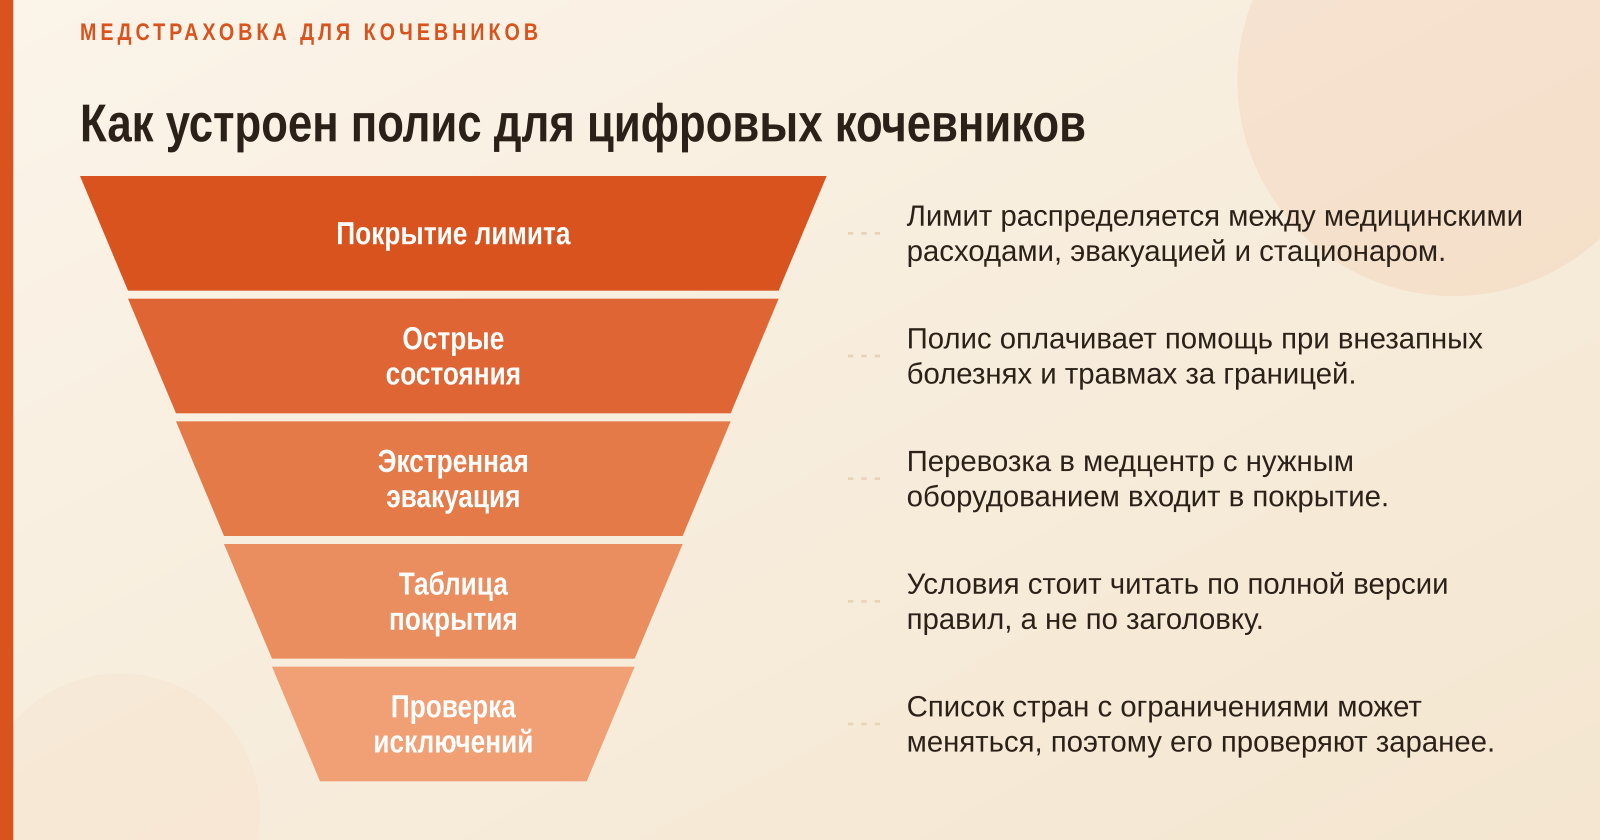
Главная цифра, которая попадает в заголовки, — покрытие до $250 000. Но сама по себе эта сумма мало что говорит, пока не понятно, из чего складывается лимит. Обычно он распределяется между несколькими направлениями: оплата медицинских расходов при острых состояниях и травмах, экстренная эвакуация, стационарное лечение и амбулаторная помощь. Некоторые направления могут иметь собственные внутренние ограничения, поэтому читать условия нужно не по заголовку, а по таблице покрытия в полной версии правил.
Экстренная эвакуация заслуживает отдельного внимания. Представьте ситуацию, когда в горном районе Армении случился серьёзный перелом, и местная клиника не может оказать нужную помощь. Перевозка в крупный медицинский центр или в страну, где есть подходящее оборудование, может стоить очень дорого. Именно поэтому в полисах для удалённых работников этот пункт часто оказывается самым значимым, хотя многие владельцы полисов впервые замечают его только в момент реальной необходимости.
Территориальное действие полиса заявлено как «по всему миру», однако на практике существуют исключения по странам. Они связаны с санкционными режимами, рекомендациями по безопасности и правилами самой компании. Перед длительной поездкой полезно проверить актуальный список таких стран, поскольку он может меняться. Если вы планируете работать из региона с повышенными рисками, это стоит выяснить заранее, а не в момент, когда клиника уже начала выставлять счёт.
Подписочная модель означает, что полис оплачивается помесячно и автоматически продлевается, пока вы не отключите подписку. Удобство очевидно: нет необходимости каждый раз покупать новый полис и переоформлять документы. Однако у модели есть обратная сторона. Если вы не следите за датами списания, можете оказаться без покрытия в критический момент или, наоборот, платить за период, когда страховка не нужна. Возможность паузы и возврата различается в зависимости от условий, поэтому их стоит уточнить в правилах до оплаты.
Процесс оформления занимает немного времени, но требует внимательности к анкете. Вы регистрируетесь на сайте, указываете личные данные, как они написаны в загранпаспорте, и выбираете дату начала покрытия. Здесь важно понимать, что страховка обычно не действует задним числом: если вы уже находитесь за границей и получили травму вчера, полис, оформленный сегодня, может не покрыть этот случай. Поэтому дату старта лучше ставить на день, когда вы реально пересекаете границу или начинаете проживание.
В анкете также запрашиваются сведения о стране проживания и планируемых местах пребывания. Заполнять эти поля нужно честно, потому что несоответствие между заявленными и фактическими данными может стать основанием для отказа в выплате. Если вы планируете переезжать между странами, уточните, как система учитывает смену локации и нужно ли обновлять данные в личном кабинете.
Оплата производится в долларах США. Для резидентов России это создаёт несколько практических вопросов. Банковские карты российских банков могут работать с ограничениями, а валютные переводы зависят от текущего регулирования и внутренней политики банка. Курс списания определяется банком-эмитентом карты и может отличаться от курса на момент покупки полиса. На практике разница иногда оказывается заметной, поэтому имеет смысл заранее узнать, в какой валюте банк проведёт операцию и какая комиссия будет удержана.
После оплаты полис подтверждается, и вы получаете электронный сертификат и документы в личном кабинете. Сохраните их в нескольких местах: на телефоне, в облачном хранилище и в распечатанном виде. Весь процесс от регистрации до получения документов обычно занимает от получаса до нескольких часов, но для тех, кто оформляет страховку в последний момент, это может стать неприятным сюрпризом, если возникли технические сложности с оплатой.
Выбирать полис по одной лишь сумме лимита — распространённая ошибка. Гораздо важнее понимать, какие реальные выплаты покрываются в рамках этого лимита. Например, стационарное лечение может оплачиваться полностью до определённой суммы, а амбулаторная помощь — с ограничением на количество обращений или на отдельные виды услуг. Чтобы сравнить варианты, составьте для себя список типичных ситуаций, которые могут с вами случиться, и проверьте, как каждая из них описана в условиях.
Ограничения по возрасту, состоянию здоровья и продолжительности поездок тоже различаются. Некоторые полисы не принимают заявки от людей старше определённого возраста или ограничивают максимальный срок непрерывного покрытия. Есть и вопросы о предшествующих заболеваниях: часто хронические состояния исключаются из покрытия или требуют отдельного рассмотрения. Поэтому тем, кто регулярно принимает лекарства или наблюдается у врача, стоит внимательно изучить этот раздел.